W dzisiejszym dynamicznym środowisku biznesowym granica między pracownikiem a samodzielnym przedsiębiorcą staje się coraz bardziej płynna. Ten artykuł dostarczy Państwu kompleksowych i praktycznych informacji na temat sytuacji, w której pracownik może zostać uznany za podatnika VAT w Polsce, a także wyjaśni, jakie są tego konsekwencje prawne i podatkowe oraz jak prawidłowo postępować, aby uniknąć problemów z urzędem skarbowym.
Pracownik jako podatnik VAT: Kluczowe kryteria i obowiązki, które musisz znać
- Nie ma formalnego "wniosku o uznanie pracownika za podatnika" status wynika z faktycznych warunków współpracy.
- Kluczowe kryteria samodzielności to odpowiedzialność wobec osób trzecich, ryzyko gospodarcze i niezależność w działaniu.
- Obowiązek rejestracji jako podatnik VAT (na formularzu VAT-R) spoczywa na pracowniku, jeśli przekroczy limit 200 000 zł obrotu lub wykonuje czynności obligatoryjnie opodatkowane.
- Zmiana statusu oznacza dla pracownika nowe obowiązki (fakturowanie, JPK_V7) oraz prawa (odliczanie VAT naliczonego).
- Dla pracodawcy zmienia się forma rozliczeń (faktura zamiast umowy o pracę), zanikają obowiązki płatnika PIT i ZUS od tych czynności.
- Urząd skarbowy może zakwestionować pozorną umowę B2B, jeśli faktyczne warunki wskazują na stosunek pracy.
Kiedy pracownik staje się podatnikiem: Kluczowe sygnały i kryteria samodzielności
Stosunek pracy a samodzielna działalność: gdzie leży granica według przepisów?
Z perspektywy ustawy o VAT, fundamentalna różnica między stosunkiem pracy a samodzielną działalnością gospodarczą leży w sposobie wykonywania czynności. W ramach stosunku pracy pracownik działa pod kierownictwem pracodawcy i na jego rachunek, co z zasady wyklucza go ze statusu podatnika VAT. Oznacza to, że wynagrodzenie za pracę na etacie nie jest objęte podatkiem VAT. Natomiast w przypadku samodzielnej działalności, osoba wykonuje czynności na własny rachunek, ponosząc związane z tym ryzyko i odpowiedzialność. To właśnie te elementy są kluczowe przy ocenie, czy mamy do czynienia z pracownikiem, czy z podatnikiem VAT.
Trzy filary samodzielności: odpowiedzialność, ryzyko i niezależność, które musi spełnić pracownik
- Odpowiedzialność wobec osób trzecich: To jeden z kluczowych wskaźników. W stosunku pracy odpowiedzialność za szkody wyrządzone w związku z wykonywanymi czynnościami ponosi pracodawca. Jeśli jednak pracownik, świadcząc usługi na podstawie umowy cywilnoprawnej, samodzielnie odpowiada za ewentualne szkody wobec podmiotów trzecich, jest to silny sygnał jego samodzielności.
- Ryzyko gospodarcze: Pracownik na etacie zazwyczaj nie ponosi ryzyka finansowego związanego z przedsięwzięciem ma gwarancję stałego wynagrodzenia i nie inwestuje własnych środków w działalność firmy. Gdy pracownik zaczyna ponosić ryzyko finansowe, np. inwestuje własne środki, nie ma gwarancji stałego wynagrodzenia niezależnie od efektów, czy też odpowiada za niepowodzenie projektu, wówczas jego działania nabierają cech samodzielnej działalności gospodarczej.
- Samodzielność w działaniu: W stosunku pracy pracownik podlega ścisłemu kierownictwu pracodawcy, który decyduje o sposobie, miejscu i czasie wykonywania zadań. Jeśli natomiast osoba ma swobodę w organizacji swojej pracy, sama decyduje o metodach, harmonogramie i miejscu świadczenia usług, bez ścisłego nadzoru, to wskazuje to na jej niezależność i samodzielność.
Czy umowa cywilnoprawna automatycznie czyni pracownika podatnikiem? Analiza przypadków
Wiele osób myśli, że zawarcie umowy cywilnoprawnej, takiej jak popularny kontrakt B2B, automatycznie zmienia status pracownika na podatnika VAT. Nic bardziej mylnego! Jak pokazują najnowsze interpretacje i orzecznictwo, organy podatkowe oceniają przede wszystkim faktyczne warunki współpracy, a nie tylko nazwę umowy. Urzędy skarbowe są bardzo wyczulone na próby "ukrywania" stosunku pracy pod pozorem umów B2B, zwłaszcza gdy celem jest optymalizacja podatkowa. Oznacza to, że nawet jeśli podpisaliśmy umowę o świadczenie usług, ale w praktyce działamy pod ścisłym kierownictwem, w wyznaczonych godzinach i miejscu pracodawcy, bez ponoszenia realnego ryzyka, to urząd może zakwestionować nasz status jako samodzielnego podatnika VAT.
Rejestracja jako podatnik: Jak to działa w praktyce i co z mitem wniosku?
Dlaczego to pracownik, a nie pracodawca, musi dopełnić formalności?
W polskim systemie prawnym nie funkcjonuje coś takiego jak formalny "wniosek o uznanie pracownika za podatnika", który mógłby złożyć pracodawca. Uznanie za podatnika VAT jest bezpośrednią konsekwencją faktycznego wykonywania samodzielnej działalności gospodarczej, a nie wynikiem decyzji administracyjnej wydanej na czyjś wniosek. To na pracowniku, który spełnia kryteria samodzielnej działalności gospodarczej, ciąży obowiązek samorejestracji jako podatnik VAT. Jest to kluczowy element odpowiedzialności, który odróżnia go od osoby zatrudnionej na etacie.
Rejestracja jako podatnik VAT: kiedy staje się obowiązkowa?
Obowiązek rejestracji jako podatnik VAT dla osoby wykonującej samodzielną działalność gospodarczą pojawia się w kilku sytuacjach:
- Przekroczenie limitu zwolnienia podmiotowego: Najczęstszym powodem jest przekroczenie limitu sprzedaży, który obecnie wynosi 200 000 zł rocznie. Jeśli wartość sprzedaży opodatkowanej przekroczy tę kwotę w danym roku podatkowym, osoba staje się czynnym podatnikiem VAT i musi się zarejestrować przed dokonaniem czynności, która spowoduje przekroczenie limitu.
- Wykonywanie czynności obligatoryjnie opodatkowanych VAT: Istnieje katalog usług i towarów, które są obligatoryjnie opodatkowane VAT, niezależnie od wysokości obrotów. Przykładowo, są to usługi prawnicze, usługi doradcze, sprzedaż nowych budynków czy gruntów budowlanych. W takich przypadkach rejestracja jest konieczna od pierwszej czynności.
- Dobrowolna rezygnacja ze zwolnienia: Nawet jeśli nie przekraczamy limitu i nie wykonujemy czynności obligatoryjnie opodatkowanych, możemy dobrowolnie zrezygnować ze zwolnienia i zarejestrować się jako czynny podatnik VAT. Jest to często korzystne, gdy ponosimy znaczne koszty związane z działalnością i chcemy odliczać VAT naliczony.
Formularz VAT-R: Praktyczny przewodnik po rejestracji krok po kroku
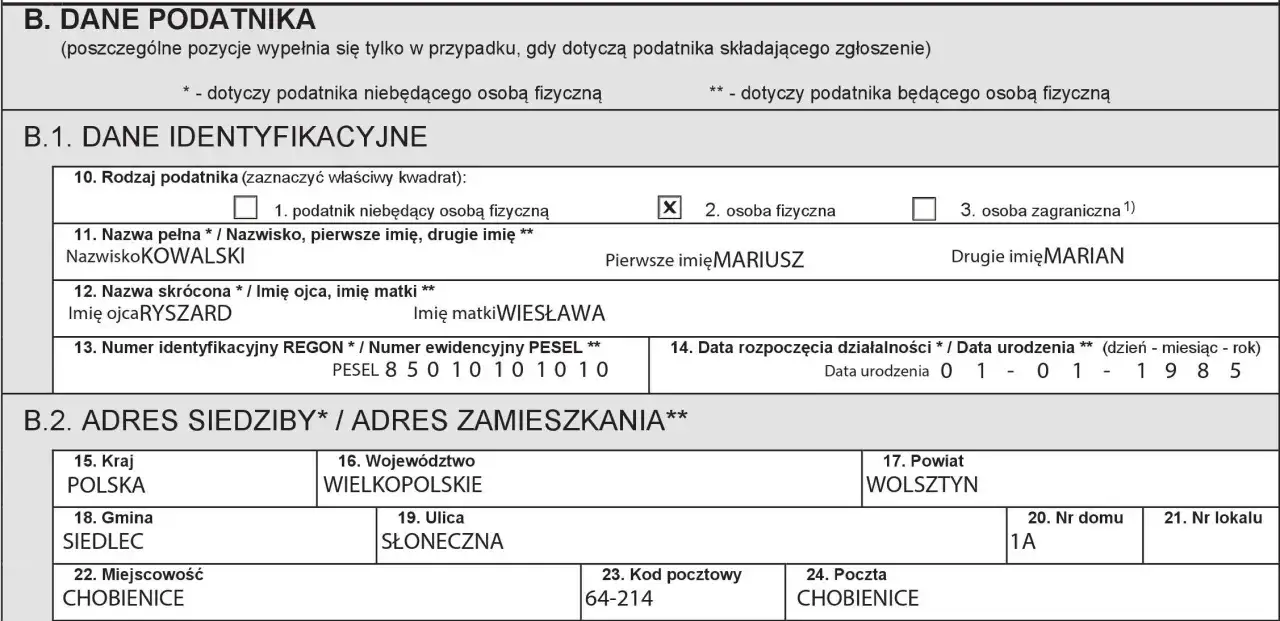
Rejestracja do VAT odbywa się za pomocą formularza VAT-R. Oto, jak to zrobić:
- Pobierz formularz VAT-R: Formularz jest dostępny na stronach internetowych Ministerstwa Finansów oraz w każdym urzędzie skarbowym. Możesz go wypełnić elektronicznie lub ręcznie.
- Uzupełnij dane identyfikacyjne: W sekcji A podaj swoje dane osobowe (imię, nazwisko, NIP, PESEL jeśli posiadasz), adres zamieszkania oraz dane kontaktowe.
- Wybierz rodzaj zgłoszenia: W sekcji B.1 zaznacz, czy jest to zgłoszenie rejestracyjne, aktualizacyjne czy rezygnacja ze zwolnienia. Jeśli rejestrujesz się po raz pierwszy, zaznacz "zgłoszenie rejestracyjne".
- Określ rodzaj działalności: W sekcji B.2 wskaż, czy jesteś podatnikiem VAT czynnym, czy zwolnionym (jeśli spełniasz warunki zwolnienia podmiotowego). Jeśli rejestrujesz się ze względu na przekroczenie limitu lub czynności obligatoryjne, wybierz "podatnik VAT czynny".
- Podaj datę rozpoczęcia działalności: W sekcji C.1 wpisz datę, od której chcesz być zarejestrowanym podatnikiem VAT. Pamiętaj, że w przypadku przekroczenia limitu, data ta powinna być wcześniejsza niż data pierwszej czynności po przekroczeniu.
- Wskaż rodzaj rozliczeń: W sekcji C.2 zaznacz, czy będziesz składać deklaracje miesięczne czy kwartalne. Początkujący przedsiębiorcy często wybierają kwartalne.
- Podpisz i złóż formularz: Wypełniony i podpisany formularz VAT-R należy złożyć w urzędzie skarbowym właściwym dla Twojego miejsca zamieszkania. Możesz to zrobić osobiście, pocztą lub elektronicznie poprzez platformę e-Deklaracje (jeśli posiadasz podpis elektroniczny lub profil zaufany).
Zmiana statusu na podatnika: Obowiązki, korzyści i wpływ na współpracę
Nowe obowiązki pracownika: od faktur po JPK_V7
Moment, w którym pracownik staje się podatnikiem VAT, to znacząca zmiana, która wiąże się z szeregiem nowych obowiązków. Przede wszystkim, osoba taka musi rejestrować każdą sprzedaż i wystawiać faktury VAT za świadczone usługi lub sprzedane towary. Konieczne staje się również prowadzenie szczegółowej ewidencji VAT, czyli rejestru sprzedaży i zakupów. Co miesiąc (lub kwartalnie, w zależności od wyboru) należy składać do urzędu skarbowego plik JPK_V7, który jest połączeniem deklaracji VAT i ewidencji. Oczywiście, najważniejszym obowiązkiem jest terminowe płacenie podatku należnego wynikającego z tych rozliczeń. Niewywiązanie się z tych obowiązków może skutkować poważnymi konsekwencjami karno-skarbowymi.
Prawa i korzyści: Jak odliczenie VAT wpływa na finanse pracownika?
Choć nowe obowiązki mogą wydawać się obciążające, status podatnika VAT wiąże się również z istotnymi korzyściami. Główną z nich jest prawo do odliczania podatku naliczonego od zakupów związanych z prowadzoną działalnością. Oznacza to, że jeśli kupujemy np. sprzęt komputerowy, materiały biurowe, usługi księgowe czy paliwo do samochodu wykorzystywanego w działalności, możemy pomniejszyć kwotę VAT, którą musimy zapłacić do urzędu skarbowego, o VAT zapłacony przy tych zakupach. W praktyce przekłada się to na niższe koszty prowadzenia działalności i realne oszczędności finansowe, co jest niebagatelną zaletą.
Zmiany dla pracodawcy: Jak poprawnie rozliczać się z pracownikiem na B2B?
Dla pracodawcy zmiana statusu współpracownika na podatnika VAT również oznacza istotne zmiany w sposobie rozliczeń. Przede wszystkim, podstawą współpracy przestaje być umowa o pracę czy umowa cywilnoprawna, od której pracodawca odprowadzał zaliczki na PIT i składki ZUS. Zamiast tego, podstawą rozliczeń staje się faktura VAT wystawiona przez byłego pracownika, a obecnie samodzielnego przedsiębiorcę. Pracodawca nie jest już płatnikiem zaliczek na podatek dochodowy ani składek ZUS od wynagrodzenia za te czynności. Co więcej, jeśli usługi świadczone przez kontrahenta są związane z działalnością opodatkowaną pracodawcy, ma on prawo do odliczenia VAT z otrzymanej faktury, co stanowi dodatkową korzyść.
Umowa o pracę a kontrakt B2B: kluczowe różnice w ZUS i podatku dochodowym
Aby lepiej zrozumieć konsekwencje zmiany statusu, przygotowałam tabelę porównawczą, która jasno przedstawia różnice w rozliczeniach ZUS i podatku dochodowego między umową o pracę a kontraktem B2B.
| Kryterium | Umowa o pracę | Kontrakt B2B (samozatrudnienie) |
|---|---|---|
| Składki ZUS (perspektywa pracownika) | Obowiązkowe składki społeczne (emerytalna, rentowa, chorobowa), zdrowotna, wypadkowa. Część opłaca pracownik, część pracodawca. | Obowiązkowe składki społeczne (emerytalna, rentowa, wypadkowa) oraz zdrowotna. Możliwość opłacania preferencyjnych składek ZUS przez pierwsze 24 miesiące (tzw. mały ZUS, a następnie mały ZUS Plus). Składka chorobowa dobrowolna. Wszystkie składki opłaca przedsiębiorca. |
| Składki ZUS (perspektywa pracodawcy) | Pracodawca opłaca część składek społecznych (emerytalna, rentowa, wypadkowa) oraz Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. | Brak składek ZUS od wynagrodzenia za usługi B2B. |
| Podatek dochodowy (PIT) | Pracodawca jest płatnikiem PIT, pobiera zaliczki i odprowadza je do urzędu skarbowego. Pracownik rozlicza się rocznie na PIT-37. | Przedsiębiorca samodzielnie rozlicza podatek dochodowy (zaliczki miesięczne/kwartalne). Może wybrać formę opodatkowania (skala podatkowa, podatek liniowy, ryczałt od przychodów ewidencjonowanych). Rozliczenie roczne na PIT-36 lub PIT-36L/PIT-28. |
| Koszty uzyskania przychodu | Zryczałtowane koszty (np. 250 zł miesięcznie, zwiększone dla osób dojeżdżających). | Możliwość odliczania faktycznie poniesionych kosztów związanych z działalnością (np. sprzęt, biuro, marketing, paliwo). |
Ryzyka i pułapki: Jak uniknąć kwestionowania formy współpracy przez urząd?
Pozorna umowa B2B: Kiedy urząd skarbowy może zakwestionować Twoje rozliczenia?
Pojęcie "pozornej umowy B2B" to jeden z największych koszmarów zarówno dla przedsiębiorców, jak i ich kontrahentów. Urząd skarbowy może zakwestionować taką formę współpracy, jeśli uzna, że faktycznie mamy do czynienia ze stosunkiem pracy, który został celowo "ukryty" pod płaszczykiem umowy B2B w celu optymalizacji podatkowej lub uniknięcia obowiązków pracowniczych. Dzieje się tak, gdy pomimo formalnego kontraktu, w praktyce zachowane są wszystkie cechy stosunku pracy: podporządkowanie, działanie pod kierownictwem, w miejscu i czasie wyznaczonym przez "zleceniodawcę", brak ryzyka gospodarczego po stronie "zleceniobiorcy". Konsekwencje takiego zakwestionowania mogą być bardzo dotkliwe dla obu stron.
Kryteria kontroli skarbowej: Co dokładnie sprawdzają urzędnicy?
Podczas kontroli organy podatkowe bardzo szczegółowo analizują warunki współpracy, aby ocenić, czy osoba samozatrudniona faktycznie nie wykonuje pracy w warunkach charakterystycznych dla stosunku pracy. Oto, na co zwracają uwagę:
- Miejsce wykonywania pracy: Czy usługi są świadczone w siedzibie firmy "zleceniodawcy", czy też kontrahent ma swobodę wyboru miejsca?
- Godziny pracy: Czy kontrahent musi przestrzegać ściśle określonych godzin pracy, czy ma elastyczny grafik?
- Nadzór i kierownictwo: Czy kontrahent podlega stałemu nadzorowi i instrukcjom, czy samodzielnie organizuje swoją pracę?
- Narzędzia pracy: Czy kontrahent korzysta z własnych narzędzi i sprzętu, czy dostarcza je "zleceniodawca"?
- Odpowiedzialność: Kto ponosi odpowiedzialność za jakość i terminowość wykonania usług wobec osób trzecich?
- Ryzyko gospodarcze: Czy kontrahent ponosi ryzyko finansowe związane z niewykonaniem lub nienależytym wykonaniem usługi?
- Możliwość świadczenia usług dla innych podmiotów: Czy umowa ogranicza możliwość współpracy z innymi klientami?
- Ciągłość i wyłączność współpracy: Czy współpraca ma charakter ciągły i jest jedynym źródłem dochodu kontrahenta?
Odpowiedzialność karno-skarbowa: Jakie są konsekwencje błędnej kwalifikacji współpracy?
Błędna kwalifikacja współpracy, czyli uznanie stosunku pracy za umowę B2B, może mieć bardzo poważne konsekwencje. Przede wszystkim, zarówno na pracodawcy, jak i na pracowniku, może ciążyć odpowiedzialność karno-skarbowa. Pracodawca może zostać zobowiązany do zapłaty zaległych składek ZUS (wraz z odsetkami) oraz zaległych zaliczek na podatek dochodowy (również z odsetkami), a także do uiszczenia kar. Pracownik z kolei może zostać wezwany do zapłaty zaległego podatku dochodowego. Dodatkowo, urząd skarbowy może zakwestionować odliczenia VAT, jeśli uzna, że faktury były wystawiane w ramach pozornej działalności. To wszystko może prowadzić do znacznych obciążeń finansowych i problemów prawnych, dlatego tak ważne jest, aby forma współpracy była zgodna z jej faktycznym charakterem.
Przykłady z życia: Kiedy relacja z pracownikiem wymaga zmiany statusu?
Przykład 1: Grafik komputerowy realizujący dodatkowe zlecenia dla firmy
Wyobraźmy sobie grafika komputerowego, który jest zatrudniony na pełen etat w agencji reklamowej. Po godzinach pracy, na podstawie odrębnej umowy cywilnoprawnej, realizuje dodatkowe zlecenia dla tej samej agencji, np. tworzy projekty graficzne dla nowych klientów. Jeśli grafik korzysta z własnego sprzętu, pracuje z domu w dogodnych dla siebie godzinach, sam decyduje o sposobie realizacji projektu i ponosi odpowiedzialność za ewentualne błędy (np. konieczność poprawek na własny koszt), a także ma możliwość świadczenia usług dla innych podmiotów, to jego działania w zakresie tych dodatkowych zleceń mogą zostać uznane za samodzielną działalność gospodarczą. W takiej sytuacji powinien on zarejestrować się jako podatnik VAT, jeśli przekroczy limit obrotów lub dobrowolnie zrezygnuje ze zwolnienia.
Przykład 2: Menedżer na kontrakcie kiedy jego usługi podlegają VAT?
Rozważmy przypadek menedżera, który pełni funkcję w zarządzie spółki na podstawie aktu powołania. Wynagrodzenie z tytułu pełnienia tej funkcji co do zasady nie podlega opodatkowaniu VAT, ponieważ jest to relacja o charakterze korporacyjnym, a nie świadczenie usług w ramach działalności gospodarczej. Jednakże, jeśli ten sam menedżer, oprócz pełnienia funkcji, świadczy na rzecz tej samej spółki dodatkowe usługi menedżerskie na podstawie kontraktu B2B (np. doradztwo strategiczne, zarządzanie konkretnym projektem), a usługi te spełniają kryteria samodzielności (odpowiedzialność, ryzyko, niezależność), wówczas wynagrodzenie za te dodatkowe usługi może być uznane za przychód z działalności gospodarczej podlegający VAT. Ważne jest, aby wyraźnie rozdzielić zakres obowiązków wynikających z funkcji zarządczej od tych świadczonych w ramach kontraktu B2B.
Przykład 3: Przedstawiciel handlowy z własną bazą klientów analiza ryzyka
Zastanówmy się nad przedstawicielem handlowym, który pracuje na etacie w firmie X, sprzedając jej produkty. Jednocześnie, poza godzinami pracy, rozwija własną bazę klientów i świadczy usługi handlowe na własny rachunek, sprzedając produkty innych firm. Jeśli w ramach tej drugiej działalności przedstawiciel handlowy samodzielnie pozyskuje klientów, ponosi koszty związane z marketingiem i dojazdami, odpowiada za realizację umów i ponosi ryzyko niepowodzenia transakcji, to jego działania mogą zostać zakwalifikowane jako samodzielna działalność gospodarcza. Ryzyko w tym przypadku polega na tym, że jeśli firma X zacznie zlecać mu sprzedaż swoich produktów na zasadach B2B, a on nadal będzie działał pod jej ścisłym kierownictwem i bez realnego ryzyka, urząd skarbowy może zakwestionować tę formę współpracy jako pozorną. Kluczowe jest, aby jego niezależne działania były wyraźnie oddzielone od obowiązków etatowych i spełniały kryteria samodzielności.
Przygotowanie do zmiany statusu: Lista kontrolna dla obu stron
Krok 1: Audyt obecnych umów i zakresu obowiązków
Pierwszym i absolutnie kluczowym krokiem jest dokładne przeanalizowanie obecnych umów zarówno o pracę, jak i wszelkich umów cywilnoprawnych oraz faktycznego zakresu obowiązków pracownika. Należy zweryfikować, czy istniejące zapisy oraz praktyka wykonywania pracy nie wskazują na ukryty stosunek pracy. Taki audyt pozwoli ocenić ryzyko błędnej kwalifikacji i zidentyfikować obszary, które wymagają zmian, aby współpraca była zgodna z przepisami.
Krok 2: Konsultacja z doradcą podatkowym dlaczego jest niezbędna?
Nawigowanie po zawiłościach prawa podatkowego, zwłaszcza w kontekście tak delikatnej kwestii jak zmiana statusu pracownika na podatnika, wymaga profesjonalnego wsparcia. Konsultacja z doświadczonym doradcą podatkowym lub prawnikiem jest niezbędna. Ekspert pomoże prawidłowo ocenić sytuację, zidentyfikować potencjalne ryzyka, a także doradzi, jakie kroki należy podjąć, aby proces zmiany statusu przebiegł bezproblemowo i zgodnie z obowiązującymi przepisami. To inwestycja, która może uchronić przed kosztownymi błędami.
Krok 3: Stworzenie nowej umowy (kontraktu B2B) kluczowe zapisy zabezpieczające obie strony
Jeśli decyzja o zmianie statusu została podjęta, konieczne jest stworzenie nowej umowy, czyli kontraktu B2B. Musi ona jasno i precyzyjnie określać charakter współpracy jako samodzielnej działalności gospodarczej. Kluczowe zapisy powinny dotyczyć: odpowiedzialności wykonawcy wobec osób trzecich, ponoszenia ryzyka gospodarczego, samodzielności w działaniu (brak kierownictwa, swoboda wyboru miejsca i czasu pracy), możliwości świadczenia usług dla innych podmiotów oraz zasad rozliczeń (faktury VAT). Dobrze skonstruowana umowa zabezpieczy interesy obu stron i będzie mocnym argumentem w przypadku ewentualnej kontroli skarbowej.
Przeczytaj również: Wyrobienie elektronicznej legitymacji studenckiej
Krok 4: Wdrożenie nowych procedur rozliczeniowych i fakturowania
Ostatnim, ale równie ważnym krokiem jest wdrożenie nowych procedur dotyczących rozliczeń. Oznacza to, że pracownik (teraz już przedsiębiorca) musi zacząć wystawiać faktury VAT za swoje usługi, a pracodawca musi je prawidłowo przyjmować i księgować. Należy również zadbać o prowadzenie odpowiedniej ewidencji księgowej i podatkowej po obu stronach. Ważne jest, aby wszystkie te zmiany zostały wprowadzone płynnie i były konsekwentnie przestrzegane, co zapewni transparentność i zgodność z przepisami prawa podatkowego.